إبراهيم مجدي
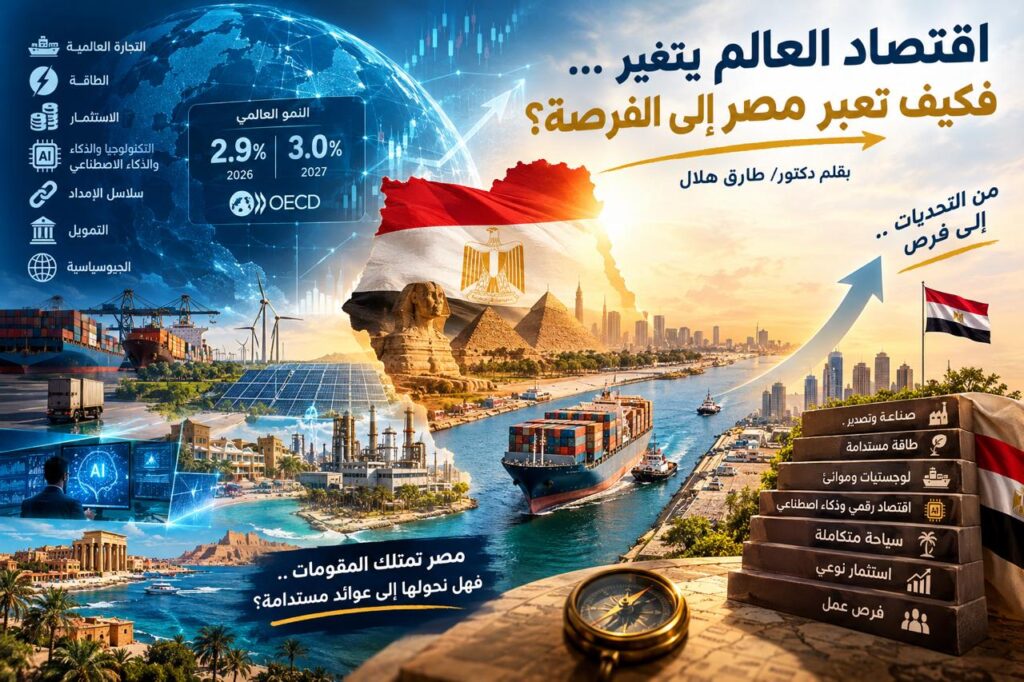
بقلم دكتور/ طارق هلال
هل نحن أمام أزمة اقتصادية عالمية جديدة… أم أمام اقتصاد عالمي يعاد تشكيله من جديد؟
ربما يكون هذا هو السؤال الأهم الذي يجب أن نطرحه ونحن نقرأ مؤشرات الاقتصاد العالمي خلال سبتمبر 2026. فالصورة لم تعد مجرد ارتفاع أو انخفاض في معدلات النمو، أو تغير في أسعار الفائدة، أو صعود وهبوط في أسعار النفط، وإنما نحن أمام مجموعة متشابكة من المتغيرات تعيد رسم خريطة التجارة والاستثمار والطاقة وسلاسل الإمداد والتمويل والتكنولوجيا.
الاقتصاد العالمي يواصل النمو، لكنه ينمو في بيئة أكثر تعقيداً. فالتقديرات الأخيرة لمنظمة التعاون الاقتصادي والتنمية تضع النمو العالمي عند نحو 2.9% خلال 2026، مع توقع 3% في 2027، في الوقت الذي تظل فيه ضغوط الطاقة والتضخم وارتفاع عوائد السندات والمخاطر الجيوسياسية عوامل تضغط على آفاق النمو. وفي المقابل، يظهر الاستثمار في الذكاء الاصطناعي والتكنولوجيا كأحد المحركات الجديدة للنشاط الاقتصادي العالمي.
وهنا تكمن المفارقة، فالأزمة نفسها أصبحت تنتج فرصاً جديدة. فاضطراب طرق التجارة يدفع الدول والشركات إلى إعادة التفكير في سلاسل الإمداد، وارتفاع تكلفة الطاقة يعيد ترتيب أولويات الاستثمار في مصادر الطاقة، والتنافس التكنولوجي يفتح أسواقاً جديدة لمراكز البيانات والذكاء الاصطناعي، بينما تدفع التحولات الجيوسياسية الاقتصادات إلى تنويع الشركاء والأسواق ومصادر التمويل.
وفي مثل هذا العالم، لم يعد السؤال: من يملك أكبر اقتصاد؟ وإنما أصبح السؤال الأكثر أهمية: من يستطيع أن يكون أكثر قدرة على التكيف مع الاقتصاد الجديد؟
ومصر ليست بعيدة عن هذه التحولات، بل تقع في قلب عدد من أهم مساراتها. فالمؤشرات المصرية تحمل في الوقت نفسه رسائل قوة ورسائل تحتاج إلى الانتباه. فقد وصل صافي الاحتياطيات الدولية إلى نحو 57.2 مليار دولار بنهاية أغسطس 2026، بينما سجلت تحويلات المصريين العاملين بالخارج نحو 47.3 مليار دولار خلال السنة المالية 2025/2026، وهو رقم يعكس أهمية هذا المورد المستدام من النقد الأجنبي.
وفي المقابل، ما زالت مواجهة التضخم، وتكلفة التمويل، واتساع الفجوة بين احتياجات الاستيراد وقدرة الاقتصاد على توليد النقد الأجنبي، من الملفات التي تحتاج إلى استمرار العمل عليها.
ويكشف قرار البنك المركزي في سبتمبر عن طبيعة المرحلة، فقد أبقى البنك أسعار الفائدة الأساسية للإيداع، وللإقراض، وللعملية الرئيسية، في ظل استمرار المخاطر المرتبطة بالتضخم والتطورات العالمية وأسعار السلع والطاقة. لكن قراءة الاقتصاد المصري لا ينبغي أن تتوقف عند المؤشرات النقدية وحدها.
فموقع مصر الجغرافي، وقناة السويس، وشبكة الموانئ والطرق، والقاعدة الصناعية المتنامية، والسوق المحلية الكبيرة، والسياحة، والتحويلات، والطاقة، والقدرة على الربط الكهربائي مع محيطها الإقليمي، كلها ليست مجرد أصول منفصلة، وإنما يمكن النظر إليها باعتبارها مكونات لمنظومة اقتصادية تستطيع مصر من خلالها أن تتحول من مجرد دولة تمر بها التجارة إلى دولة تشارك في إنتاجها وخدماتها وتمويلها وإدارتها.
والدليل الأوضح يأتي من قناة السويس نفسها. فبيانات هيئة قناة السويس تشير إلى أن أغسطس 2026 شهد عبور 1358 سفينة بحمولات صافية بلغت 68.3 مليون طن، وبلغت الإيرادات 567.1 مليون دولار، مقابل 326 مليون دولار في أغسطس 2025، بزيادة 56.7% في الإيرادات.
وهذه الأرقام لا تعني فقط تحسن إيرادات القناة، وإنما تكشف قيمة الموقع المصري عندما تتغير طرق التجارة العالمية وتصبح كفاءة الممرات الآمنة وسرعة الخدمات وتكلفة النقل عناصر حاسمة في قرار الشركات.
لكن الفرصة الأكبر ربما تكون في الانتقال من اقتصاد يعتمد بدرجة كبيرة على عوائد الخدمات والتحويلات والاستثمار إلى اقتصاد يستطيع زيادة حصته من الإنتاج والتصدير والقيمة المضافة.
وهنا تصبح الصناعة قضية أمن اقتصادي، والزراعة قضية أمن غذائي، والطاقة قضية تنافسية، واللوجستيات صناعة قائمة بذاتها، والاقتصاد الرقمي مصدراً جديداً للنمو، والذكاء الاصطناعي فرصة لإعادة تعريف موقع مصر في سلاسل القيمة العالمية.
العالم يبحث اليوم عن أماكن جديدة للإنتاج، وممرات آمنة للتجارة، ومصادر متنوعة للطاقة، ومراكز إقليمية للخدمات والبيانات واللوجستيات. والسؤال ليس هل تمتلك مصر المقومات؟ بل كيف تحول هذه المقومات إلى عوائد مستدامة وفرص عمل وصادرات واستثمارات؟
وهنا تحديداً يجب أن نقرأ التحركات المصرية مع الصين والهند وروسيا ودول الخليج وأوروبا وإفريقيا، ليس فقط باعتبارها علاقات سياسية أو دبلوماسية، وإنما باعتبارها شبكة من الفرص الاقتصادية التي يمكن أن تساعد على تنويع الأسواق والشركاء ومصادر الاستثمار والتكنولوجيا.
وفي المقابل، فإن التحديات لا يجوز التقليل منها. ارتفاع تكلفة الطاقة عالمياً يمكن أن يضغط على فاتورة الاستيراد والتضخم. واستمرار التوترات في البحر الأحمر يمكن أن يؤثر في حركة التجارة والإيرادات. وارتفاع أسعار الفائدة العالمية يرفع تكلفة التمويل. كما أن المنافسة على الاستثمار أصبحت أكثر شراسة، ولم يعد رأس المال يبحث فقط عن السوق، وإنما عن البيئة الأكثر قدرة على الإنتاج والتصدير والاستقرار وسرعة اتخاذ القرار.
ولهذا فإن العبور الاقتصادي لا يتحقق فقط بزيادة حجم الاستثمارات، وإنما بتحسين نوعية الاستثمار. نحتاج إلى استثمار ينتج، ويصدر، وينقل التكنولوجيا، ويوطن الصناعة، ويوفر فرص العمل، ويزيد المكون المحلي، ويخلق سلاسل توريد مصرية، ويضيف قيمة حقيقية للاقتصاد.
ونحتاج أيضاً إلى النظر إلى الطاقة من زاوية جديدة، ليس فقط باعتبارها تكلفة على الصناعة، وإنما باعتبارها أحد أهم عناصر التنافس الاقتصادي. فالتوسع في الطاقة المتجددة، والربط الكهربائي، وتوطين صناعات ومكونات الطاقة، والاستفادة من الموقع المصري في إنتاج ونقل وتجارة الطاقة، يمكن أن يحول تحدي الطاقة إلى فرصة استثمارية وصناعية.
أما السياحة، فلا ينبغي النظر إليها فقط باعتبارها أعداداً للسائحين، وإنما باعتبارها صناعة متكاملة تشمل النقل والضيافة والطيران والثقافة والتراث والخدمات الرقمية والتجارة والصناعات الإبداعية.
والأمر نفسه ينطبق على قناة السويس، فالقناة لا ينبغي أن تكون مجرد رسوم عبور، وإنما يمكن أن تصبح محوراً متكاملًا للنقل واللوجستيات والصيانة والتموين والتصنيع والخدمات البحرية
وإعادة التصدير.
إن الاقتصاد العالمي يدخل مرحلة جديدة، مرحلة لن تكون فيها القوة الاقتصادية مرهونة فقط بحجم الناتج المحلي، وإنما بالقدرة على الصمود والتكيف وتنويع الموارد والتحكم في سلاسل القيمة وإنتاج المعرفة والتكنولوجيا.
ومن هنا، فإن السؤال بالنسبة لمصر ليس: هل توجد تحديات؟ بالتأكيد توجد. ولكن السؤال الأهم: هل نستطيع تحويل هذه التحديات إلى فرص؟
الإجابة لن تأتي من المؤشرات وحدها، وإنما من قدرتنا على تحويل الاحتياطي إلى استقرار، والتحويلات إلى استثمار، والموقع إلى لوجستيات، والطاقة إلى صناعة، والسوق إلى إنتاج، والسياحة إلى صناعة متكاملة، والذكاء الاصطناعي إلى قيمة مضافة، والعلاقات الدولية إلى شراكات
اقتصادية منتجة.
العالم يتغير، ومن لا يشارك في إعادة تشكيل الاقتصاد العالمي سيجد نفسه يتعامل مع قواعد يضعها الآخرون. ومصر لديها أوراق كثيرة في هذه اللعبة الاقتصادية، لكن القيمة الحقيقية لهذه الأوراق لا تظهر بمجرد امتلاكها، وإنما عندما تتحول إلى إنتاج وصادرات واستثمار وفرص عمل ودخل
مستدام للمواطن.
وهنا تبدأ معركة الاقتصاد الحقيقية: ليس فقط كيف نعبر الأزمة، وإنما كيف نخرج منها باقتصاد أكثر قدرة على المنافسة؟